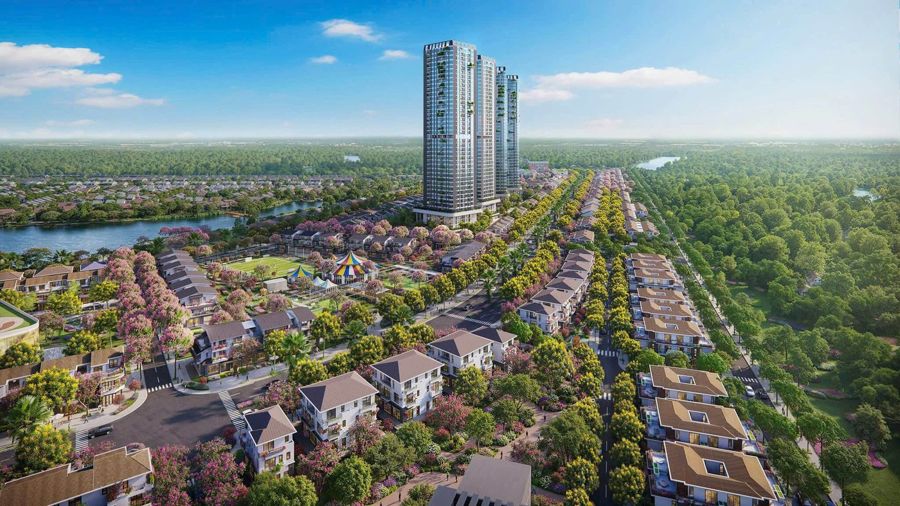
Cùng một căn nhà, hai cách thanh toán cho ra hai bài toán dòng tiền rất khác nhau. Nhung phân tích để anh chị chọn đúng phương án với khả năng tài chính của mình.
Chính sách bán hàng Rừng Hồng hiện có hai hướng chính: thanh toán sớm không vay được chiết khấu 12%, hoặc vay ngân hàng 70%, miễn lãi và ân hạn nợ gốc 24 tháng với vốn tự có ban đầu chỉ 15%. Không có phương án nào 'tốt nhất' cho mọi người – chỉ có phương án hợp với dòng tiền của anh chị.
1. Khi nào nên thanh toán sớm?
Nếu anh chị đang có sẵn tiền nhàn rỗi và không cần dùng trong 2–3 năm tới, chiết khấu 12% là một khoản 'lợi nhuận chắc chắn' ngay từ ngày ký. Với căn nhà phố vườn giá 5,65 tỷ, 12% tương đương khoảng 678 triệu đồng – con số mà ít kênh gửi tiết kiệm nào mang lại trong cùng thời gian.
2. Khi nào nên dùng đòn bẩy vay 70%?
Nếu anh chị muốn giữ tiền mặt cho kinh doanh hoặc phân bổ vào nhiều tài sản, phương án vay giúp chỉ cần khoảng 15% vốn ban đầu. Trong 24 tháng đầu không phải trả lãi và gốc, áp lực dòng tiền gần như bằng không. Điều quan trọng là phải tính trước: sau 24 tháng, mỗi tháng mình trả bao nhiêu và nguồn trả từ đâu?
3. Ba câu hỏi Nhung luôn hỏi khách trước khi chọn
- Tiền này anh chị có cần dùng trước năm 2028 không?
- Nếu sau ân hạn, lãi suất thả nổi tăng lên, anh chị chịu được mức trả hàng tháng là bao nhiêu?
- Mục tiêu là để ở, cho thuê hay bán lại khi bàn giao?
4. Lời khuyên
Đừng chọn phương án vì 'thấy người khác chọn'. Anh chị cứ gửi Nhung ngân sách và kế hoạch của anh chị – Nhung sẽ lập bảng dòng tiền cụ thể cho từng phương án, kể cả ưu đãi thêm 0,5% dành cho cư dân Ecopark nếu anh chị đủ điều kiện.
Chính sách có thể thay đổi theo từng đợt mở bán. Số liệu trong bài chỉ mang tính minh họa.